
Przed podpisaniem umowy, wyceną auta lub zgłoszeniem szkody najpierw ustal, czy sprawdzasz przeszłość pojazdu, czy własną historię ubezpieczeniową. Sprawdzenie historii szkód w Nürnberg może pomóc ocenić ryzyka przed zakupem auta, przygotować sprzedaż auta albo zebrać informacje po wypadku.
Historia konkretnego samochodu nie jest tym samym co historia ubezpieczenia kierowcy. Schadenfreiheitsklasse (SF-Klasse) to niemiecka klasa bezszkodowej jazdy, którą ubezpieczyciel uwzględnia przy wycenie składki. Niemieckie rejestry i dokumenty pokazują tylko określony zakres informacji, więc pojedynczy wynik nie daje pełnego obrazu.
Najważniejsze informacje
- Historię auta i własną historię ubezpieczeniową sprawdzasz osobno.
- Raport VIN może ujawnić zapisane szkody, lecz brak wpisu niczego nie przesądza.
- Dokumenty, raporty i stan samochodu warto porównać.
- Po kolizji możesz potrzebować danych ubezpieczyciela sprawcy.
- Rzeczoznawca może ocenić sporny zakres szkody lub naprawy.
Zapisz numer VIN i ustal, czy potrzebujesz informacji o aucie, własnej polisie, czy obu tych sprawach.
Co oznacza określenie „auto powypadkowe”?
Sam fakt, że samochód został naprawiony, nie wymazuje historii istotnego wypadku ani jego znaczenia dla kupującego. Decyduje zdarzenie i zakres szkody, a nie sam wygląd auta po naprawie.
Naprawa istotnej szkody nie usuwa automatycznie historii wypadku ani statusu pojazdu powypadkowego. Określenie „powypadkowy” opisuje potocznie samochód, który doznał znaczącego uszkodzenia w zdarzeniu drogowym. Nie mówi jednak samo w sobie, które części ucierpiały ani jak wykonano naprawę.
Naprawa może przywrócić sprawność auta, ale nie kasuje historii istotnego wypadku.
Historia szkód powinna więc opisywać konkretne zdarzenie, jego zakres i późniejsze prace. Drobna rysa parkingowa i uszkodzenie elementów konstrukcyjnych nie mają tego samego znaczenia. Samo słowo „powypadkowy” nie zastąpi dokumentów ani rzetelnej oceny pojazdu.
Podobnie ostrożnie czytaj określenie „bezwypadkowy”. Może ono stanowić uzgodnioną właściwość pojazdu w ogłoszeniu lub umowie, a więc mieć znaczenie prawne. Znaczenie ma dokładne brzmienie deklaracji i to, co strony uzgodniły.
Jeśli opis auta budzi wątpliwości, zachowaj ogłoszenie, wiadomości i umowę. Takie materiały pomagają ustalić, jakie informacje przedstawił sprzedający przed transakcją. Nie traktuj fachowo wykonanej naprawy jako dowodu, że wcześniejszy wypadek przestał mieć znaczenie.
Przy rozmowie o aucie pytaj o zdarzenie, zakres uszkodzeń i dokumenty naprawy. Sama odpowiedź „wszystko naprawiono” nie wyjaśnia, co się stało. Zachowaj treść ogłoszenia i umowy, jeśli sprzedający deklaruje, że auto jest bezwypadkowe.
Sprawdzenie historii szkód w Nürnberg: jakie źródła połączyć?
Najpewniejszy obraz uzyskasz, gdy porównasz zapis VIN z dokumentami auta i jego rzeczywistym stanem. Połącz kilka źródeł, bo żaden pojedynczy raport ani niemiecki protokół nie pokazuje wszystkich zdarzeń.
Raport VIN, dokumenty sprzedającego i niezależna kontrola techniczna odpowiadają na różne pytania. Numer VIN ma 17 znaków i identyfikuje ten sam pojazd niezależnie od kraju rejestracji. Sprawdź go w dokumentach i na nadwoziu.
Raport VIN i dostępne rejestry
Raport VIN może zawierać wpisy o szkodach, przebiegu lub zmianach danych, jeśli informacje trafiły do użytych baz. Zakres zależy od kraju i rodzaju rejestrów. Brak wpisu oznacza jedynie, że raport nie znalazł zapisu w dostępnych danych.
Porównaj daty, przebieg i opis zdarzenia z innymi materiałami. Historia pojazdu może być niepełna, zwłaszcza gdy auto wcześniej jeździło poza Niemcami. Dokumenty powstałe po imporcie nie muszą opisywać jego zagranicznej przeszłości.
Dokumenty od sprzedającego
Poproś sprzedającego o faktury, kosztorysy, zdjęcia i dokumenty warsztatu. Zestaw je z datami oraz opisem szkód w raporcie. Zwróć uwagę, czy dotyczą tego samego auta i czy opisują wykonane prace.
Dokument naprawy może wskazywać wymienione lub naprawione części. Nie potwierdza samodzielnie, że wszystkie szkody zostały opisane ani że naprawę wykonano prawidłowo. Brak faktury także nie dowodzi, że auto nie było uszkodzone.
Kontrola techniczna i dokumentacja z Niemiec
TÜV i DEKRA wykonują badania techniczne, a ich raporty opisują stan auta podczas konkretnej kontroli. Protokół z badania nie jest pełną historią wypadków. Może pomóc sprawdzić, co działało lub wymagało uwagi w danym dniu.
Dokumenty ubezpieczeniowe mogą potwierdzić informacje o zgłoszonej szkodzie lub obsłudze roszczenia. Nie pokażą jednak napraw opłaconych prywatnie ani zdarzeń poza zakresem dostępnych danych. Zestawiaj je z dokumentami auta i oceną techniczną.
| Źródło | Co może ujawnić | Czego nie potwierdza |
|---|---|---|
| Raport VIN | Dostępne wpisy o szkodach i przebiegu | Pełnej historii wszystkich szkód |
| Dokumenty napraw | Zakres prac i użyte części | Pełnego stanu auta po naprawie |
| Kontrola techniczna | Stan podczas badania TÜV lub DEKRA | Wypadków sprzed kontroli |
| Dokumenty ubezpieczeniowe | Obsługę zgłoszonych roszczeń | Szkód niezgłoszonych ubezpieczycielowi |
W przypadku auta sprowadzonego szukaj także dokumentów sprzed rejestracji w Niemczech. Niemiecki zapis może zaczynać się dopiero od momentu, gdy pojazd trafił do tamtejszych rejestrów. Sprawdź, czy VIN w raporcie, dokumentach pojazdu i na nadwoziu jest taki sam.
Jak sprawdzić raport VIN i poprawnie odczytać wpisy?
Raport VIN pozwala szukać zapisanych zdarzeń po numerze przypisanym do konkretnego auta, ale pokazuje tylko dane dostępne w użytych rejestrach. Brak wpisu nie jest dowodem, że samochód nie miał wypadku.
Odczytaj każdy wpis razem z datą, przebiegiem i opisem zdarzenia. Usługa carVertical umożliwia wyszukiwanie historii po 17-znakowym VIN lub numerze rejestracyjnym. Firma deklaruje sprawdzanie ponad 1000 źródeł w ponad 45 krajach, w tym baz ubezpieczeniowych, policyjnych i rejestracyjnych.
Raport carVertical może zawierać miejsce i czas szkody oraz szacunkowy koszt naprawy, jeśli takie dane są dostępne. Może też pokazać historię przebiegu, zdjęcia, dane techniczne, wyposażenie i ryzyko szkód od klęsk żywiołowych. Szacunkowa kwota nie jest fakturą ani potwierdzeniem faktycznego rachunku warsztatu.
W danych carVertical dotyczących aut sprawdzanych w Niemczech około co trzeci samochód ma wpis o szkodzie. Średnia wartość szkody wynosi około 4.400 € na raport. To statystyki raportów tej firmy, nie wynik dla całego rynku samochodów w Niemczech.
Zacznij od identyfikacji auta
Wykonaj te czynności, zanim uznasz wpis za zgodny z oglądanym egzemplarzem:
- Zdobądź 17-znakowy VIN lub numer rejestracyjny.
- Sprawdź, czy dane auta zgadzają się z ogłoszeniem.
- Odczytaj datę, miejsce i opis każdej szkody.
- Porównaj przebieg, zdjęcia i dane techniczne, jeśli są dostępne.
- Zachowaj raport do rozmowy ze sprzedającym.
Odczytaj szkody razem z pozostałymi danymi
Jedna data szkody może pojawić się obok kilku zapisów, więc nie zakładaj, że oznaczają różne wypadki. Porównaj przebieg z dokumentami serwisowymi i kolejnymi odczytami. Zdjęcie może pokazać miejsce uszkodzenia, ale nie zawsze ujawnia jego pełną głębokość.
Jeśli raport zawiera koszt, traktuj go jako szacunek zapisany w bazie. Rzeczywista naprawa mogła kosztować inną kwotę albo przebiegać w innym zakresie. Zapisz niejasne pozycje i poproś sprzedającego o dokumenty, które je wyjaśnią.
Naprawa opłacona prywatnie, bez zgłoszenia ubezpieczycielowi, może nie pozostawić wpisu w bazach historii. Z tego powodu raport uzupełnia ocenę auta, ale jej nie zastępuje. Jeśli raport nie zawiera wpisu o szkodzie, potraktuj to jako brak znalezionego zapisu, a nie potwierdzenie bezwypadkowości.
Jak sprawdzić historię ubezpieczeniową i zgłosić szkodę w Niemczech?
Jeśli chcesz sprawdzić własną szkodowość, zwróć się do ubezpieczyciela, a po kolizji z udziałem innego kierowcy możesz ustalić jego ubezpieczyciela OC przez Zentralruf. Rozdziel te sprawy, bo historia pojazdu nie jest zestawieniem twojej ochrony.
Własne zgłoszenia i przebieg ochrony uzyskasz od dotychczasowego ubezpieczyciela. Raport auta nie pokazuje kompletnej historii ubezpieczenia kierowcy. Po kolizji możesz skontaktować się z Zentralruf, aby ustalić ubezpieczyciela OC sprawcy.
Własna historia ubezpieczeniowa
Poproś swoją firmę ubezpieczeniową o zestawienie czasu ochrony i zgłoszonych szkód. Przygotuj dane polisy oraz okres, którego dotyczy pytanie. Taka informacja opisuje twoją historię jako ubezpieczonego, a nie wszystkie zdarzenia konkretnego auta.
Jeśli zmieniasz ubezpieczyciela, nie wyciągaj wniosków o własnej szkodowości z raportu VIN. Pojazd mógł mieć szkodę, której ty nie zgłaszałeś, albo nie mieć wpisu o zdarzeniu z twojej polisy. To dwa różne zestawy danych.
Ustalenie ubezpieczyciela sprawcy
Zentralruf bezpłatnie wskazuje ubezpieczyciela OC sprawcy przez 24 godziny na dobę, 365 dni w roku. Do zapytania potrzebujesz numeru rejestracyjnego pojazdu sprawcy, daty szkody i kraju wypadku.
Przygotuj te dane przed kontaktem, aby wskazać właściwe zdarzenie. Zentralruf pomaga ustalić firmę ubezpieczeniową, ale nie zastępuje zgłoszenia szkody ani opisu okoliczności kolizji. Zapisz też dane drugiego kierowcy i własną dokumentację zdarzenia.
Zgłoszenie szkody do HUK-COBURG
HUK-COBURG przyjmuje zgłoszenia online, telefonicznie, w placówce, listownie i faksem. Numer do zgłaszania szkód z Niemiec to 09561 96 108 i działa całą dobę. Wybierz kanał, który pozwala ci przekazać potrzebne dane i zachować potwierdzenie kontaktu.
| Sposób kontaktu | Kiedy użyć | Dane kontaktowe |
|---|---|---|
| Online | Do zgłoszenia przez internet | Formularz na stronie HUK-COBURG |
| Telefon | Do pilnego zgłoszenia szkody | 09561 96 108, całą dobę |
| Placówka | Do rozmowy na miejscu | Placówka HUK-COBURG |
| List | Do wysłania dokumentów pocztą | HUK-COBURG, 96448 Coburg |
| Faks | Do przekazania dokumentów faksem | 0800 2 153 486 |
Do zapytania do Zentralruf przygotuj numer rejestracyjny sprawcy, datę zdarzenia i kraj, w którym doszło do wypadku.
Czy istnieje kwotowa granica szkody powypadkowej?
Nie ma jednej kwoty, po której samochód automatycznie staje się autem powypadkowym, bo ważniejszy jest rodzaj i zakres uszkodzeń. Sam koszt nie rozstrzyga o znaczeniu szkody.
Prawo nie wyznacza sztywnego progu kwotowego dla statusu auta powypadkowego. Liczą się rodzaj uszkodzenia, jego zakres i to, czego kupujący może oczekiwać od pojazdu. Te same koszty naprawy mogą dotyczyć szkód o różnym znaczeniu.
Bardzo niewielkie zewnętrzne uszkodzenie lakieru zwykle uznaje się za szkodę bagatelną. Uszkodzenie blachy z reguły nie jest bagatelne, nawet po taniej i fachowej naprawie. Cena usługi nie zmienia rodzaju uszkodzonego elementu.
Przy ocenie sprawdź cztery kwestie, zamiast kierować się samą kwotą z rachunku:
- Rodzaj uszkodzonego elementu, na przykład lakier, blacha lub część konstrukcji.
- Zakres szkody i to, czy uszkodzenie objęło sąsiednie części.
- Wpływ naprawy lub uszkodzenia na bezpieczeństwo jazdy.
- Oczekiwania kupującego wobec historii i stanu pojazdu.
Wysoki koszt może wynikać z drogich części, choć uszkodzenie nie naruszyło konstrukcji. Niższy rachunek nie wyklucza poważnej szkody, jeśli naprawiono tylko jej widoczną część. Jakość pracy warsztatu ma znaczenie dla stanu auta, lecz nie usuwa informacji o wcześniejszym zdarzeniu.
Przy wycenie liczy się więc nie tylko rachunek, ale też dokumentacja i rodzaj wykonanych prac. Świeży lakier może ukrywać wcześniejszą naprawę, a kosztorys nie opisuje całego pojazdu. Nie oceniaj szkody wyłącznie po rachunku za naprawę ani po wyglądzie świeżego lakieru.
Jak obejrzeć auto, którego historia budzi wątpliwości?
Nawet zgodny raport nie zastąpi oględzin, bo naprawa wykonana bez zgłoszenia może nie pozostawić cyfrowego śladu. Sprawdź auto na żywo i porównaj widoczne ślady z dokumentami.
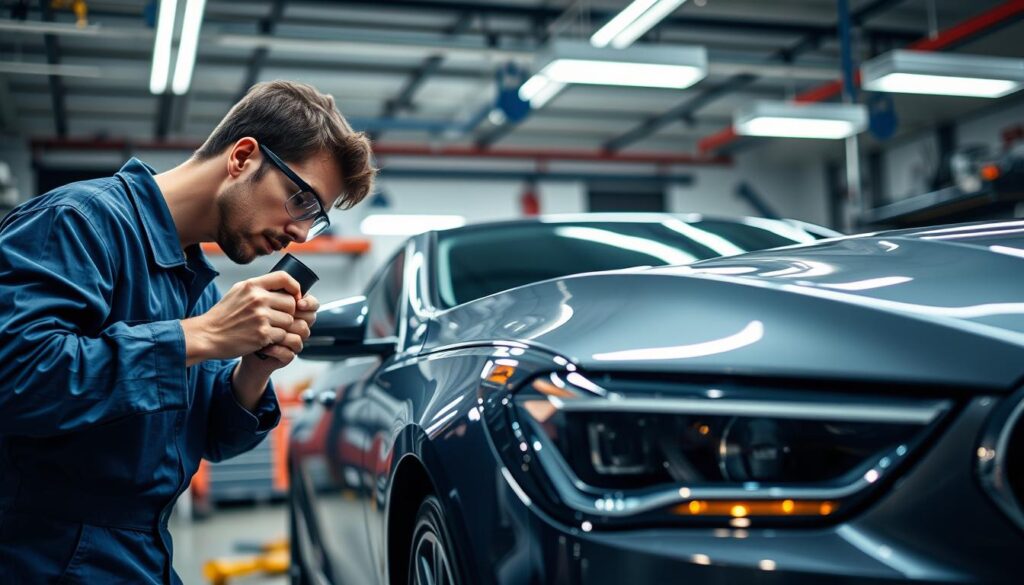
Różnice w lakierze, szczelinach i pracy układów mogą ujawnić naprawy niewidoczne w rejestrach. Zacznij od prostych oznak, a przy podejrzeniu uszkodzeń konstrukcji poproś o niezależną ocenę. Mechanik może zauważyć ślady, których nie opisuje żaden raport.
Lakier i elementy nadwozia
Porównaj odcień lakieru na sąsiednich elementach w dobrym świetle. Miernik lakieru może wykazać różnice grubości, które warto sprawdzić w kilku punktach. Pojedynczy odczyt nie wyjaśnia jednak, kiedy ani dlaczego wykonano ponowne lakierowanie.
Obejrzyj szczeliny między maską, drzwiami i błotnikami. Nierówne odstępy mogą wskazywać na demontaż albo naprawę, ale same nie przesądzają o wypadku. Szukaj także śladów pracy blacharskiej, takich jak nierówna powierzchnia lub różnice w łączeniach.
Zwróć uwagę, czy drzwi i pokrywy zamykają się równo. Sprawdź, czy elementy po obu stronach auta wyglądają podobnie. Takie porównanie pomaga znaleźć ślady ingerencji, lecz nie zastępuje oceny fachowca.
Konstrukcja i układy wpływające na bezpieczeństwo
Poproś o kontrolę podłużnic, osi i układu kierowniczego, jeśli historia szkód pojazdu budzi zastrzeżenia. Naprawa konstrukcji zwykle wskazuje na poważniejszą szkodę. Znaczenie ma też to, czy koła stoją równo i czy auto nie ściąga podczas jazdy próbnej.
Zapytaj o poduszki powietrzne i napinacze pasów. Ich aktywacja zwykle wiąże się z poważniejszym zdarzeniem, a wymiana powinna mieć potwierdzenie w dokumentach naprawy. Kontrolka na desce rozdzielczej nie daje pełnej oceny sprawności systemu.
Nie oceniaj bezpieczeństwa wyłącznie po czystym wnętrzu lub braku widocznych rys. Elementy konstrukcyjne mogą znajdować się pod poszyciem. Przy niepewnym wyniku kontrolę powinien przeprowadzić niezależny mechanik.
VIN, dokumenty i ślady wcześniejszych napraw
Porównaj VIN na nadwoziu z numerem w dokumentach i raporcie. Zwróć uwagę na czytelność oznaczenia i oznaki ingerencji w jego okolice. Różnica numerów wymaga wyjaśnienia przed zakupem.
Poproś sprzedającego o faktury i opisy wykonanych prac, a potem porównaj je z widocznymi śladami. Sprawdź, czy daty dokumentów pasują do informacji o przebiegu. Brak dokumentu nie dowodzi oszustwa, ale zostawia pytania bez odpowiedzi.
Niezależny mechanik może zauważyć ślady naprawy, których nie odnotował raport VIN ani dokument z badania technicznego. Warto ustalić wcześniej, czy kontrola obejmie podwozie i układy bezpieczeństwa. Przy podejrzeniu napraw konstrukcyjnych wstrzymaj decyzję o zakupie do czasu niezależnej oceny auta.
Kiedy zamówić niezależną ocenę rzeczoznawcy w Nürnberg?
Niezależna opinia jest szczególnie przydatna, gdy raporty, dokumenty sprzedającego i widoczny stan auta nie składają się w spójny obraz. Rzeczoznawca ocenia fakty, których sam raport VIN nie rozstrzygnie.
Zamów ocenę po kolizji, przed zakupem auta z niejasną historią lub przy sporze o zakres naprawy. Rzeczoznawca może opisać uszkodzenia, sprawdzić wpływ napraw na bezpieczeństwo albo oszacować wartość pojazdu. Ustal, czego potrzebujesz, zanim wybierzesz zakres opinii.
Po szkodzie i przed zakupem auta
Po kolizji opinia może pomóc opisać uszkodzenia i zakres potrzebnych prac. Przy zakupie auta przydaje się, gdy dokumenty nie zgadzają się z widocznym stanem albo raport wskazuje szkodę bez jasnego opisu. Ekspertyza może też pomóc przy sporze o to, co naprawiono.
Nie każdy przypadek wymaga takiej samej oceny. Przed rozmową określ, czy ważniejsze jest bezpieczeństwo, rozmiar szkody, jakość naprawy czy wartość auta. Zakres opinii wpływa na to, jakie czynności wykona specjalista i jakie dokumenty przygotuje.
Jak sprawdzić kwalifikacje rzeczoznawcy
Sprawdź doświadczenie w ocenie pojazdów oraz zakres usług, a potem poproś o jasną wycenę. BDSF wymienia w Nürnberg Armina Seegera jako członka i rzeczoznawcę ds. techniki pojazdów. Wpis podaje kwalifikację „BDSF-geprüfter Sachverständiger” oraz certyfikację DIN EN ISO/IEC 17024.
W tym samym wykazie Marco Reinhardt figuruje jako rzeczoznawca ds. szkód oraz wyceny pojazdów. BDSF podaje jego kwalifikację „BDSF-geprüfter Sachverständiger” i certyfikację DIN EN ISO/IEC 17024. Wymienia też Stanko Bebicia, członka i rzeczoznawcę ds. szkód oraz wyceny pojazdów, z tymi samymi wskazanymi kwalifikacjami.
To przykłady wpisów w wykazie, a nie rekomendacje konkretnych usług. Sama kwalifikacja i certyfikacja nie gwarantują wyniku konkretnej ekspertyzy. Zapytaj o doświadczenie przy podobnym aucie, koszt i formę raportu.
Przed zleceniem wyjaśnij, czy cena obejmuje oględziny, dokumentację zdjęciową i pisemny raport. Poproś o informację, jak rzeczoznawca postąpi, gdy podczas kontroli znajdzie dodatkowe uszkodzenia. Przed zleceniem uzgodnij na piśmie, czy rzeczoznawca ma ocenić bezpieczeństwo, zakres naprawy, czy wartość pojazdu.
Jak historia szkód wpływa na ubezpieczenie i cenę auta?
W historii ubezpieczeniowej szkody mogą zmieniać ocenę ryzyka kierowcy, natomiast szkody w aucie mogą obniżać jego wartość dla kupującego. To dwa różne skutki, które warto oceniać osobno.
Zgłoszone szkody OC lub AC mogą wpływać na ocenę ryzyka, ale nie są jedynym czynnikiem składki. Ubezpieczyciel bierze pod uwagę dane kierowcy oraz parametry auta. Przy AC znaczenie mogą mieć też wartość pojazdu i sposób jego używania.
Szkoda w historii kierowcy może wpływać na składkę, a szkoda w aucie na cenę zakupu.
Przy wycenie ubezpieczenia mogą mieć znaczenie następujące grupy czynników:
- Historia kierowcy i zgłoszonych przez niego szkód.
- Wiek kierowcy oraz staż posiadania prawa jazdy.
- Miejsce zamieszkania i związane z nim ryzyka.
- Marka, model, rok produkcji i pojemność silnika.
- Wartość oraz sposób użytkowania auta przy ubezpieczeniu AC.
Schadenfreiheitsklasse (SF-Klasse) opisuje bezszkodową historię kierowcy, a nie kompletną historię wypadków konkretnego auta. Dlatego samochód po naprawie nie zmienia automatycznie twojej klasy. Z kolei twoje zgłoszenia nie wyjaśniają, czy używany pojazd miał wcześniej uszkodzenia.
Przeszłość auta może mieć znaczenie podczas negocjowania ceny zakupu. Wartość zależy wtedy od rodzaju szkody, napraw i stanu pojazdu, nie od samej klasy ubezpieczeniowej kierowcy. Warunki wyceny składki zależą od ubezpieczyciela i zakresu ochrony.
Porównując oferty, podaj ubezpieczycielowi prawdziwe informacje o kierowcy i aucie, a sprzedającemu zadawaj pytania o zakres naprawy.
Podsumowanie
Bezpieczną decyzję podejmiesz dopiero wtedy, gdy zgodność dokumentów potwierdzisz stanem auta i zakresem ewentualnej naprawy. Brak wpisu w raporcie nie gwarantuje, że pojazd nie miał szkody. Zestaw dostępne dane z kontrolą auta, zamiast opierać się na jednym wyniku.
Przed zakupem poproś sprzedającego o VIN i porównaj go z dokumentami. Gdy historia lub stan budzą wątpliwości, umów niezależne oględziny. Zanim zapłacisz, sprawdź VIN i poproś niezależnego fachowca o ocenę egzemplarza, jeśli nie masz pewności co do jego przeszłości.